银行业降本增效,数字人的应用是关键!
文章目录
数字人目前已广泛运用于各行各业,其具有可控性高、可编程性强、边际规模成本等方面优势。在金融场景中,数字人替代了许多重复性的工作,看似其广泛运用于银行场景,但实际上其对于银行业务的参与度并不“深”,出于技术安全合规等多角度考虑,数字人大多用于辅助作用。
未来,在政策和市场双导向下,银行业数字人将与大模型进行结合,赋予数字人“灵魂”,让它们具有和人类一样的语言理解能力成为了市场下一阶段目标。
一、银行业数字人运用现状:真人员工的辅助!(源码:zhibo175)
市面上主流划分方式将银行领域的数字人区分为服务型和身份型,又或者可以理解为固定形态和不定形态的。服务型虚拟数字人类似于银行前台人员,这类数字人是有固定“美丽外表”的,客户可以与之进行交流,它们主要提供客服、咨询、引导等服务,目的是提高银行的服务效率和质量。
身份型虚拟数字人包含的范畴更广,它们从事中后台的工作,甚至可以“替代”公司高管级别的员工,这类数字人主要用于后台内容处理、交易监控、风控等技术性服务,它们进行了大量的机器学习,具有高效文件处理和数据处理能力,从而给前台更多的技术服务支持,还有一部分数字人承担品牌官、形象代言等角色,它们旨在提升银行的品牌影响力和市场竞争力,给客户提供更新型的服务体验。
数字人的运用是市场趋势所在,它主要受以下两个因素影响——降本和增效。银行虚拟数字人秉承“无眠无休”的工作模式,在工作时长上碾压“007”,它们发挥集约服务的优势,为客户提供全流程陪伴式服务,且24小时不间断工作,更能服务到海外地区的时差用户,能降低重复性工作所带来的人员占用问题,同时一定程度上避免了“排队等客服”的问题,对银行和用户都达到了降本增效的效果。
银行业数字人的挑战:(源码:zhibo175)
1.从技术层面上看,银行数字人可以完全复刻人类形象,对于业内所担忧的问题“数字人会代替真人员工”,其实必要性高,能“变通”得帮助客户解决问题。
2.银行业的数字人技术相对落后。从安全性上看,银行作为为客户储存和管理资金的地方,对于安全性的监管要求远高于其他行业,因此对于网络、算法、内容等安全性的高级别设定是银行虚拟数字人所要克服的最大难关,这也导致了目前银行业虚拟数字人的“生产工厂”主要来源于各家银行内部技术团队,因此每家银行数字人技术之间存在一定的壁垒,数字人研发后也需要进行长期的内部试用才能发布。在选择数字人软件的时候选择青否数字人源码独立部署,安全性问题就能完美解决!
3.银行数据私密性强、整合难度大。对于大多数银行或集团性银行而言,不同部门之间或者集团下不同子公司之间存在数据或系统独立性,导致客户的数据信息分散且无法集中管理,从而导致客户在不同部门进行业务时需要提供重复性的资料、数据等,不但给客户带来了麻烦和数据采集的重复性,还不便于银行或集团进行统一数据管理。独立部署是唯一的选择!
4.人机交互不灵活,运维成本昂贵。数字人基于预设的“答案”检测关键词进行响应,因此输出的答案统一且不具有针对性,对于超出数据库的答案,数字人可能无法处理这些非标询问,这便是人工具有数字人不具备的灵活性。青否交互数字人接入银行的大语言模型,可以轻松匹配正确答案,能够轻松回答用户问题,做到人机交互!
二、“大模型+数字人”增强数字人独立性的可实现性!
银行数字人仍旧是依托于真人员工之下的辅助员工,什么时候它才能实现“自主”?伴随大模型的引入,“自主”数字人看到了希望,因为它们开始得到了“自我学习”的能力。植入大模型的数字人比传统AI模型做出来的数字人更具智慧性和拟人性。大模型是具有巨大参数的深度学习模型,它可以处理各种复杂的任务,且可以自行通过大量数据进行训练从而认知到人类语言表达上的区别。大模型能解决数字人学习过程中需要处理的数据质量问题,根据数据的特性进行数据清洗,从而输出完整且准确的“答案”。
大模型是在AI基础上进行的升级,因此和现有的数字人进行结合不存在过多“相斥”现象,结合后甚至能发挥“1+1>2”的效果,进行仿生交互,更好地应对用户的需求,真正的将数字人训练成为数字员工。
大模型应用使生成式AI技术赋予银行数字人强大的对话与创造能力,甚至自主学习能力。拥有AI大脑的银行数字员工业务能力与服务水平将得到大幅提升。同时,大模型应用也让数字员工有‘灵魂’,该类数字员工可以有效助力相关后台专业岗位人员优化工作流程,大幅提升工作效率。因此,未来银行在各个业务条线应用拥有AI大脑的数字员工,将成为主流选择。”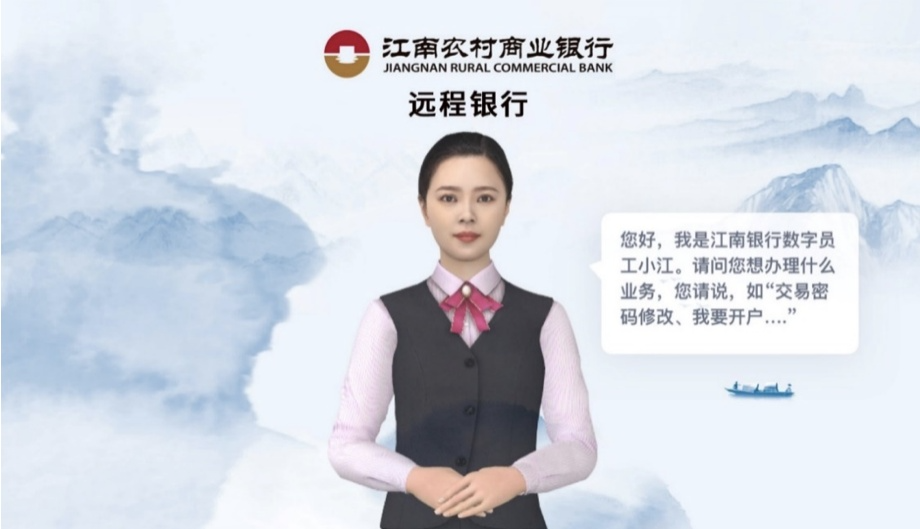
总体来看,数字人具有以下三种价值升级。(源码:zhibo175)
一是代替人工,数字人是“不知疲倦”的,它们可以代替人工进行24小时值守,减少重复劳动带来的人工占用和人工成本耗损,同时加快对客户的服务速度,做到“1对1”专门“专人”服务,适应银行业降本增效的潮流。
二是升级服务体验,大模型的介入给数字人增加了强大的搜索引擎,允许数据人探寻数据库以外的答案,从而解决了统一话术无法解决差异性提问的问题,此外大模型给数据人增强了“感知力”,通过客户的预期和微表情捕捉客户当前的情绪状态,从而分析出最具适用性的话术。
三是数据沉淀,对于金融、银行业而言,经验为王,这也是客户习惯性选择年纪大、看起来资深的客户经理,“大模型+数据人”可以不断积累金融数据、案例,不断收集和挖掘客户的需求和偏好,再叠加拟人的分析手段,它们将在短时间内学习和积累无数成功和失败案例,从而短时间内形成最符合客户需求的方案,并规避大部分情况所带来的风险,逐渐成为“最懂客户”的专家,并将客户的信息形成数字化资料,包括感知数据、反馈数据等,不仅仅能转化为企业数据库的积累,还能增加私人订制所带来的客户粘性。
伴随互动式AI的飞速发展,数字人将拥有强大功能和自主学习能力,“大模型+数字人”将逐渐迈入“智人”时代,在这一时代结晶的助力下,银行将有望实现人机协同智能化、经营决策智能化、业务流程智能化,从而加快实现数字化转型,为客户带来更优质、更丰富的数字化体验。
评论
登录后参与技术讨论,分享你的经验与见解。
登录 / 注册暂无评论